


Gayrimenkulde Yatırım Getirisi Ne Anlama Gelir?
Yatırım getirisi, yani ROI, kâr veya zararı yatırılan tutarın yüzdesi olarak ifade eder. Bir alımla sonucun karşılaştırılmasına yardımcı olur; kazancı önceden bilmenizi sağlamaz. Gayrimenkulde önce neyi ölçtüğünüzü belirlemek gerekir: satış kârını mı, yıllık kira getirisini mi, yoksa kredi sonrasında kendi paranızın nakit getirisini mi? Bunlar farklı hesaplardır.
ROI Hangi Soruları Yanıtlar?
Anlamlı bir yüzde için dönem, maliyet tabanı ve hesaba katılan kalemler açık olmalıdır:
Alım kararı: Tahminler, fiyatı beklenen gelir ve giderlerle sınamayı sağlar. Gerçekleşene kadar varsayım olarak kalırlar.
Performans: Gerçek sonuçlar, yatırımın maliyetine göre ne kazandırdığını veya kaybettirdiğini gösterir.
Planlama: Nakit akışı bütçesi, paraya ne zaman ihtiyaç duyulacağını gösterir. Tek bir getiri yüzdesi bunu anlatmaz.
Hedef: Her yatırım için geçerli çift haneli bir getiri ölçütü yoktur. Uygun hedef; riske, finansmana, para birimine ve elde tutma süresine bağlıdır.
Karşılaştırma: Aynı dönemi, para birimini ve kredi, vergi, işlem gideri yaklaşımını kullanın.
Risk: Daha düşük kira ve yüksek gider senaryosunu da hesaplayın. ROI tek başına zarar olasılığını ölçmez.
Formül ve Hesaplama Örnekleri
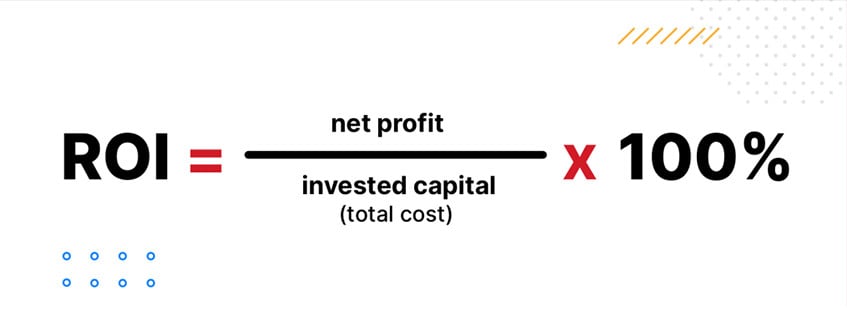
Kredisiz basit bir satışla başlayalım. Toplam yatırım maliyeti, alımı ve yatırıma ait giderleri kapsar; net kâr ise bunlardan sonra kalan tutardır:
ROI (%) = (Net kâr / Toplam yatırım maliyeti) × 100
Tüm giderler dâhil maliyet 150.000 USD, net satış hasılatı 180.000 USD ise kâr 30.000 USD, ROI %20 olur. Bu, elde tutulan dönemin getirisidir; kendiliğinden yıllık getiri değildir. İlave giderler sonucu düşürür.
Kiraya verilen gayrimenkul
Yıllık net kira getirisi için, belirtilen işletme giderlerinden sonraki kira gelirini tanımlanan edinim maliyetine bölün. 150.000 USD toplam edinim maliyetinde yıllık 10.000 USD işletme geliri, finansman ve kişisel gelir vergisi öncesinde yaklaşık %6,67 verir. Değer değişimi bu hesaba girmez. Boş dönem, onarım, yönetim ve sigortayı açıkça belirtin; Türkiye’de emlak vergileri rehberimiz maliyetlerin başka bir bölümünü ele alır.
Nakit getiri oranı (%) = (Borç ödemeleri sonrası, gelir vergisi öncesi yıllık nakit akışı / Yatırılan özkaynak) × 100
Kredili alım
500.000 USD’lik bir alımın 180.000 USD özkaynak ve 320.000 USD krediyle yapıldığını düşünün. Değer 600.000 USD’ye yükselir, kredi bakiyesi değişmezse özkaynak 420.000 değil, 280.000 USD olur. Özkaynağı taşınmaz değerine bölmek, özkaynak oranını verir; ROI’yi değil. Gerçekleşmemiş 100.000 USD değer artışı, başlangıç nakdinin yaklaşık %55,56’sıdır; faiz, işlem giderleri, vergi ve kira nakit akışı bu karşılaştırmaya dahil değildir. Bu rakam yıllık nakit getiri veya gerçekleşmiş satış kârı sayılmaz.
Peşin alım
Toplam alım ve iyileştirme maliyeti 150.000 USD, yıllık kira 18.000 USD ve belirtilen yıllık işletme gideri 5.000 USD olsun. İşletme geliri 13.000 USD, yıllık net kira getirisi yaklaşık %8,67 olur; kredi yoktur ve kişisel gelir vergisi henüz düşülmemiştir. Daha kapsamlı bütçede gerçekçi boş dönemler ve gelecekteki yenilemeler de yer almalıdır.
Karşılaşabileceğiniz Diğer Ölçütler
Satış kârı: Uygun alım, iyileştirme, elde tutma ve satış giderlerini hasılat ve gelirlerden çıkarın. Dönemi belirleyin ve aynı gideri iki kez saymayın.
Yatırılan nakdin getirisi: İşletme ve borç ödemelerinden sonraki, gelir vergisi öncesi yıllık nakit akışını yatırılan özkaynağa bölün. 180.000 USD’de 12.000 USD yaklaşık %6,67’dir. Gerçekleşmemiş değer artışı bu ölçüte girmez.
Net işletme geliri, NOI: Taşınmazın gelirinden boş dönem ve işletme giderleri çıkarılır; borç ödemeleri ve malikin gelir vergisi henüz düşülmez. Sermaye harcamaları ve amortisman ayrı değerlendirilir.
Kapitalizasyon oranı: Yıllık NOI, alış fiyatına veya güncel taşınmaz değerine bölünür. Hangi değeri kullandığınızı belirtin. Finansmanı içermez ve toplam getiriyi bütünüyle göstermez.
Değer artışı: Fiyat yükselişi gerçekleşene kadar kâğıt üzerinde kazançtır. Değer düşebilir de; değerleme tek başına faturaları ödemez.
İç verim oranı, IRR: Nakit akışlarının net bugünkü değerini sıfırlayan iskonto oranını bularak ödemelerin zamanını dikkate alır. Sonuç, ödeme ve satış varsayımlarına bağlıdır.
Sonucu Neler Değiştirir?
Hesap; taşınmaza, kullanıma ve elde tutma süresine göre değişir:
Konum
İşe, ulaşıma ve hizmetlere erişim olası kullanıcıyı etkiler. Talep gören adres daha pahalı da olabilir; talep tek başına yüksek yüzdesel getiri kanıtı değildir.
Durum ve bakım
Bakımlı ev ilk aşamada daha az iş isteyebilir, fakat fiyat bu avantajı yansıtıyor olabilir. Sadece ilk onarımı değil, düzenli bakım ve büyük yenilemeleri de ekleyin.
Kira ve giderler
Ulaşılabilir kira, gerçekçi doluluk ve hukuka uygun kiralamanın bütün giderlerini kullanın. Yüksek ilan kirası, daha fazla para kalacağı anlamına gelmez.
Piyasa koşulları
Alım fiyatları, kredi faizleri, kiralar ve yeniden satış talebi değişebilir. Tutarlı kur varsayımları kullanın; alım gücünü değerlendirirken enflasyonu düşünün.
Sık Yapılan Hesap Hataları
Yanıltıcı sonuçların çoğu zor matematikten değil, eksik veya tutarsız verilerden doğar:
Yalnızca iyi senaryoyu almak: Yoğun sezon kirası ve hızlı satış tek senaryo olmamalıdır.
Giderleri atlamak: İşlem, boş dönem, sigorta, yönetim, onarım ve ilgili vergileri ekleyin. Neleri dışarıda bıraktığınızı gösterin.
Zayıf karşılaştırmalar: İlan fiyatı ve vaat edilen kira, tamamlanmış satış veya tahsil edilmiş gelir değildir. Güncel ve karşılaştırılabilir veri kullanın.
Uygun desteği almamak: Piyasa bilgisi için emlak danışmanından, uzmanlık gerektiren konularda hukuk, vergi ve teknik uzmanlardan yararlanın.
Yatırım Planını İyileştirmek
İyileştirme, alım fiyatı ve uygulanabilir işletme planıyla başlar. Aşağıdakiler getiri garantisi değildir:
Onarım bütçesiyle alın: Durumu fiyatla birlikte değerlendirin. İş isteyen ucuz ev mutlaka kötü, tamamlanmış ev mutlaka daha avantajlı değildir.
Kirayı sınayın: Benzer kiralamaları araştırın ve evin boş kalabileceği ayları hesaba katın.
Kullanıcıya göre seçin: Konum, yalnızca popüler bir bölge adına değil, olası sakin veya misafirin ihtiyaçlarına uymalıdır.
Riski bilinçli dağıtın: Farklı taşınmazlar aynı kur, turizm ve finansman risklerini paylaşabilir.
Daha uzun süreyi planlayın: İşlem giderleri zamana yayılabilir, ancak düzenli giderler ve piyasa riski devam eder.
Gelişen bölgeleri inceleyin: Gelecekteki altyapı ve talep gerçekleşene kadar varsayımdır. Gecikme ve yavaş satış için bütçe ayırın.
Türkiye’deki Gayrimenkul Planlarınızı Konuşalım
TERRA Real Estate ®, 2004 yılından bu yana faaliyet gösteren, Türkiye Cumhuriyeti Ticaret Bakanlığı tarafından verilen Taşınmaz Ticareti Yetki Belgesi’ne sahip tescilli ve yetkili bir gayrimenkul danışmanlık şirketidir. Türkiye’de gayrimenkul seçeneklerini karşılaştırırken bütçenizi ve kullanım amacınızı paylaşın. Uygun evleri bulmanıza ve hukuk ile finans danışmanlarınızla gerçekçi değerlendirme yapabilmeniz için gerekli bilgileri toplamanıza yardımcı olabiliriz.
+90 242 512 25 00 numaralı telefondan bizi arayabilir veya iletişim formundan mesaj gönderebilirsiniz. Zaten bölgedeyseniz ücretsiz ve bağlayıcı olmayan gayrimenkul gezileri planlayabilir, randevuyla sizi bulunduğunuz yerden alabiliriz.