


Co oznacza zwrot z inwestycji w nieruchomość?
Return on investment, czyli ROI, wyraża zysk lub stratę jako procent zainwestowanych pieniędzy. Pomaga porównać zakup z wynikiem, lecz nie przewiduje zysku. Przy nieruchomości trzeba najpierw wybrać miernik: zysk ze sprzedaży, roczną rentowność najmu czy zwrot z własnej gotówki po finansowaniu. To różne obliczenia.
Co może powiedzieć ROI?
Użyteczny procent wymaga określonego okresu, jasnej podstawy kosztowej i wyjaśnienia uwzględnionych pozycji:
Decyzja zakupowa: Szacunki zestawiają cenę z oczekiwanymi przychodami i wydatkami. Do realizacji pozostają założeniami.
Ocena wyniku: Rzeczywiste dane pokazują, ile inwestycja zarobiła lub straciła względem kosztu.
Planowanie: Budżet przepływów pokazuje, kiedy potrzebne będą pieniądze. Jeden procent tego nie wyjaśnia.
Cel: Dwucyfrowy zwrot nie jest uniwersalnym standardem. Cel zależy od ryzyka, finansowania, waluty i okresu posiadania.
Porównanie: Używaj tego samego okresu, waluty i sposobu traktowania długu, podatków oraz kosztów transakcji.
Ryzyko: Policz także niższy czynsz i wyższe wydatki. ROI samo nie mierzy prawdopodobieństwa straty.
Wzór i przykłady obliczeń
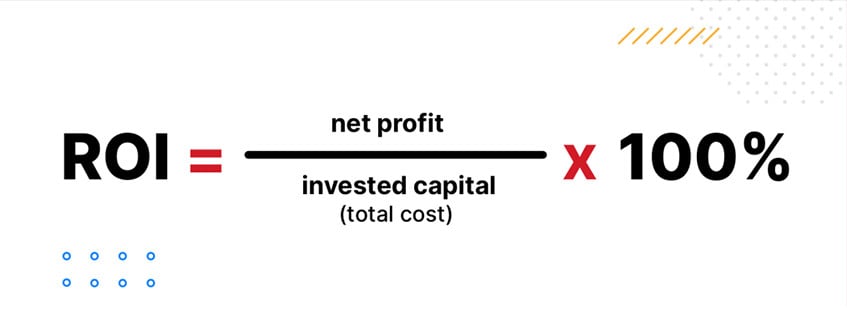
Zacznijmy od sprzedaży bez kredytu. Całkowity koszt obejmuje zakup i przypisane inwestycji wydatki; zysk netto to pozostała po nich kwota:
ROI (%) = (Zysk netto / Całkowity koszt inwestycji) × 100
Jeśli pełny koszt wynosi 150 000 USD, a wpływ netto ze sprzedaży 180 000 USD, zysk to 30 000 USD, a ROI 20%. Dotyczy całego okresu posiadania, nie automatycznie roku. Dodatkowe wydatki obniżą wynik.
Nieruchomość na wynajem
Roczną rentowność najmu netto oblicza się, dzieląc czynsz po wskazanych kosztach operacyjnych przez zdefiniowany koszt nabycia. 10 000 USD rocznego dochodu operacyjnego przy 150 000 USD całkowitego nabycia daje około 6,67%, przed finansowaniem i osobistym podatkiem dochodowym. Zmiana wartości nie jest uwzględniona. Wskaż pustostany, naprawy, zarządzanie i ubezpieczenie; nasz przewodnik po podatkach od nieruchomości w Turcji opisuje inną część kosztów.
Zwrot z własnej gotówki (%) = (Roczny przepływ przed podatkiem dochodowym, po obsłudze długu / Zainwestowana własna gotówka) × 100
Zakup z kredytem
Załóżmy zakup za 500 000 USD z wkładem 180 000 USD i kredytem 320 000 USD. Przy wzroście wartości do 600 000 USD i niezmienionym długu kapitał własny wynosi 280 000 USD, nie 420 000 USD. Podzielenie go przez wartość nieruchomości daje udział kapitału własnego, nie ROI. Niezrealizowany wzrost 100 000 USD to około 55,56% początkowej gotówki, przed odsetkami, transakcją, podatkami i przepływami z najmu. Nie jest to roczny dochód gotówkowy ani zrealizowany zysk ze sprzedaży.
Zakup bez kredytu
Załóżmy koszt zakupu i ulepszeń 150 000 USD, roczny czynsz 18 000 USD oraz podane roczne koszty operacyjne 5 000 USD. Dochód operacyjny wynosi 13 000 USD, a roczna rentowność najmu netto około 8,67%, przed osobistym podatkiem dochodowym i bez długu. Pełniejszy budżet uwzględnia realistyczne pustostany i przyszłe wymiany.
Inne spotykane wskaźniki
Zysk ze sprzedaży: Odejmij właściwe koszty nabycia, ulepszeń, posiadania i sprzedaży od przychodów. Określ okres i nie licz wydatku dwukrotnie.
Zwrot z gotówki, cash-on-cash: Podziel roczny przepływ po kosztach operacyjnych i obsłudze długu, ale przed podatkiem dochodowym, przez własną zainwestowaną gotówkę. 12 000 USD na 180 000 USD daje około 6,67%. Niezrealizowany wzrost wartości jest wyłączony.
Dochód operacyjny netto, NOI: Przychód nieruchomości po pustostanach i kosztach operacyjnych, przed obsługą długu i podatkiem dochodowym właściciela. Nakłady kapitałowe i amortyzację traktuje się osobno.
Stopa kapitalizacji: Roczny NOI podzielony przez cenę zakupu lub bieżącą wartość. Podaj używaną podstawę. Finansowanie jest wyłączone; wskaźnik nie opisuje całego zwrotu.
Wzrost wartości: Do realizacji pozostaje papierowym zyskiem. Wartości mogą też spadać; wycena sama nie opłaci rachunków.
Wewnętrzna stopa zwrotu, IRR: Uwzględnia terminy przepływów przez stopę dyskontową, przy której ich wartość bieżąca netto wynosi zero. Wynik zależy od założonych płatności i wpływów przy wyjściu.
Co zmienia wynik?
Wynik zmienia się wraz z nieruchomością, użyciem i okresem posiadania:
Lokalizacja
Dostęp do pracy, transportu i usług wpływa na użytkowników. Poszukiwany adres może kosztować więcej, więc popyt nie dowodzi wyższego procentowego zwrotu.
Stan i utrzymanie
Zadbany dom może wymagać mniej natychmiastowej pracy, ale cena może już uwzględniać tę zaletę. Dodaj bieżącą konserwację i większe wymiany.
Czynsz i wydatki
Przyjmij osiągalny czynsz, realne obłożenie i wszystkie koszty legalnego najmu. Wyższa stawka w ogłoszeniu nie musi zostawiać więcej pieniędzy.
Rynek
Ceny zakupu, odsetki, czynsze i popyt przy sprzedaży mogą się zmieniać. Używaj spójnych założeń walutowych i uwzględnij inflację w ocenie siły nabywczej.
Częste błędy w kalkulacji
Mylący wynik zwykle wynika z niepełnych danych, a nie trudnej matematyki:
Tylko najlepszy wariant: Czynsz szczytu sezonu i szybka sprzedaż nie powinny być jedynym scenariuszem.
Pominięte wydatki: Dodaj transakcję, pustostany, ubezpieczenie, zarządzanie, naprawy i istotne podatki. Pokaż wyłączenia.
Słabe porównania: Ceny ofertowe i obiecane czynsze nie są zakończonymi sprzedażami ani otrzymaną gotówką. Używaj aktualnych, porównywalnych danych.
Brak odpowiedniej pomocy: Agent dostarcza wiedzę rynkową, a prawnicy, doradcy podatkowi i specjaliści techniczni zajmują się swoimi dziedzinami.
Jak poprawić plan inwestycji?
Poprawa zaczyna się od ceny i wykonalnego planu działania. Żaden z poniższych kroków nie gwarantuje zwrotu:
Kupuj z budżetem napraw: Porównaj stan z ceną. Tańszy lokal do remontu nie musi być gorszy, a gotowy nie musi dawać lepszej wartości.
Sprawdź czynsz: Szukaj podobnych najmów i uwzględnij miesiące bez lokatora.
Wybieraj dla użytkownika: Miejsce powinno odpowiadać przyszłemu mieszkańcowi lub gościowi, nie tylko mieć popularną nazwę.
Rozkładaj ryzyko świadomie: Różne nieruchomości mogą dzielić ryzyko walutowe, turystyczne i finansowe.
Planuj dłuższe posiadanie: Rozkłada to koszty transakcji w czasie, lecz bieżące wydatki i ryzyko rynkowe pozostają.
Badaj rozwijające się okolice: Przyszła infrastruktura i popyt są założeniami do realizacji. Zaplanuj opóźnienia i wolniejszą odsprzedaż.
Porozmawiajmy o zakupie nieruchomości w Turcji
TERRA Real Estate ® to licencjonowana agencja nieruchomości, działająca od 2004 roku. Jako autoryzowana firma posiadamy Certyfikat Uprawniający do Obrotu Nieruchomościami, wydany i zatwierdzony przez Ministerstwo Handlu Turcji. Porównując nieruchomości w Turcji, podaj budżet i planowane użycie. Pomożemy znaleźć odpowiednie domy oraz zebrać informacje do realistycznej oceny z Twoimi doradcami prawnymi i finansowymi.
Zadzwoń pod +90 242 512 25 00, napisz przez WhatsApp: +90 532 341 67 54 (@terrarealestate) lub wyślij nam wiadomość. Jeśli jesteś już w okolicy, zorganizujemy bezpłatne i niezobowiązujące oglądanie nieruchomości oraz odbiór z ustalonego miejsca.