


Que mesure le retour sur investissement immobilier ?
Le retour sur investissement, ou ROI, exprime un gain ou une perte en pourcentage du montant investi. Il aide à comparer un achat à son résultat, sans prédire le bénéfice. En immobilier, il faut d’abord définir la mesure : profit de revente, rendement locatif annuel ou rendement de votre apport après emprunt. Ce sont des calculs différents.
Ce que le ROI peut vous apprendre
Un pourcentage utile précise sa période, sa base de coût et les éléments inclus :
Décider d’un achat : Les estimations confrontent le prix aux revenus et frais attendus. Elles restent des hypothèses tant que ces flux ne se réalisent pas.
Suivre la performance : Les résultats effectifs montrent ce que l’investissement a rapporté ou perdu par rapport à son coût.
Planifier : Un budget de trésorerie indique quand l’argent sera nécessaire, ce qu’un seul pourcentage ne dit pas.
Fixer une cible : Aucun rendement à deux chiffres ne constitue une référence universelle. L’objectif dépend des risques, du financement, de la devise et de la durée.
Comparer : Gardez la même période, la même devise et le même traitement de la dette, des impôts et des frais de transaction.
Évaluer le risque : Simulez aussi des loyers plus faibles et des frais supérieurs. Le ROI ne mesure pas à lui seul la probabilité de perte.
La formule et des exemples chiffrés
Commençons par une revente sans emprunt. Le coût total comprend l’achat et les dépenses affectées à l’investissement ; le bénéfice net est ce qui reste après ces coûts :
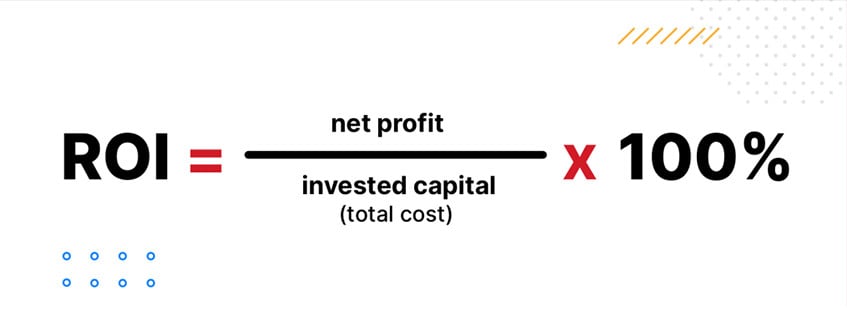
ROI (%) = (Bénéfice net / Coût total de l’investissement) × 100
Un coût tout compris de 150 000 USD et un produit net de vente de 180 000 USD donnent 30 000 USD de bénéfice, soit 20 %. C’est le retour sur toute la durée de détention, pas nécessairement un rendement annuel. D’autres frais le réduiraient.
Un logement loué
Pour le rendement locatif net annuel, divisez le loyer après les charges d’exploitation indiquées par le coût d’acquisition retenu. Un revenu d’exploitation de 10 000 USD par an sur 150 000 USD d’acquisition donne environ 6,67 %, avant financement et impôt personnel sur le revenu. La variation de valeur n’y figure pas. Précisez vacance, réparations, gestion et assurance ; notre guide de la fiscalité immobilière en Turquie éclaire une autre partie des dépenses.
Rendement de trésorerie (%) = (Flux annuel avant impôt sur le revenu, après service de la dette / Fonds propres investis) × 100
Un achat financé
Supposons un achat de 500 000 USD avec 180 000 USD d’apport et 320 000 USD d’emprunt. Si la valeur atteint 600 000 USD et la dette reste identique, les fonds propres sont de 280 000 USD, non de 420 000 USD. Leur division par la valeur du bien donne un ratio de fonds propres, pas un ROI. La hausse non réalisée de 100 000 USD représente environ 55,56 % de l’apport, avant intérêts, transactions, impôts et flux locatifs. Ce n’est ni un revenu annuel de trésorerie ni un bénéfice de vente réalisé.
Un achat comptant
Avec un coût d’achat et d’amélioration de 150 000 USD, un loyer annuel de 18 000 USD et 5 000 USD de charges d’exploitation annoncées, le revenu d’exploitation est de 13 000 USD. Le rendement locatif net annuel est donc d’environ 8,67 %, avant impôt personnel et sans emprunt. Un budget complet doit prévoir vacance réaliste et remplacements futurs.
Les autres indicateurs à connaître
Bénéfice de vente : Déduisez des recettes les frais applicables d’acquisition, d’amélioration, de détention et de cession. Définissez la période sans compter deux fois une même dépense.
Rendement de trésorerie, cash-on-cash : Divisez le flux annuel après exploitation et service de la dette, mais avant impôt personnel, par l’apport investi. 12 000 USD sur 180 000 USD donnent environ 6,67 %. Ce calcul exclut la plus-value non réalisée.
Résultat net d’exploitation, NOI : Revenus du bien diminués de la vacance et des charges d’exploitation, avant dette et impôt personnel. Investissements en capital et amortissements se traitent séparément.
Taux de capitalisation : NOI annuel divisé par le prix d’achat ou la valeur actuelle du bien. Indiquez la valeur utilisée. Le financement est exclu et l’indicateur ne décrit pas le rendement total.
Appréciation : Une hausse de valeur reste latente jusqu’à sa réalisation. Les valeurs peuvent aussi baisser ; une estimation ne règle pas les factures.
Taux de rendement interne, TRI : Il tient compte des dates des flux en recherchant le taux qui annule leur valeur actuelle nette. Il dépend des hypothèses de paiements et de revente.
Ce qui fait varier le résultat
Le résultat varie avec le bien, son usage et la durée de détention :
L’emplacement
L’accès au travail, aux transports et aux services influence les occupants potentiels. Une adresse recherchée peut coûter davantage : la demande ne prouve pas un meilleur rendement en pourcentage.
L’état et l’entretien
Un logement entretenu peut demander moins de travaux immédiats, mais son prix peut déjà intégrer cet avantage. Prévoyez entretien courant et gros remplacements.
Les loyers et les charges
Retenez un loyer atteignable, une occupation réaliste et tous les frais d’une location autorisée. Un tarif affiché supérieur ne signifie pas davantage d’argent conservé.
Le marché
Prix, taux d’emprunt, loyers et demande de revente peuvent évoluer. Gardez des hypothèses de change cohérentes et considérez l’inflation pour juger le pouvoir d’achat.
Les erreurs de calcul courantes
Les résultats trompeurs viennent souvent d’entrées incohérentes, plutôt que de calculs difficiles :
Ne retenir que le meilleur cas : Le tarif de pointe et une revente rapide ne doivent pas être l’unique scénario.
Oublier des frais : Incluez transaction, vacance, assurance, gestion, réparations et impôts pertinents. Indiquez les exclusions.
Comparer sur de mauvaises bases : Prix affichés et loyers promis ne sont ni ventes conclues ni recettes encaissées. Utilisez des preuves récentes et comparables.
Écarter les bons conseils : Un agent apporte la connaissance du marché ; juristes, fiscalistes et spécialistes techniques interviennent dans leurs domaines.
Améliorer son projet d’investissement
L’amélioration commence par le prix d’achat et un fonctionnement réaliste. Aucune des pistes suivantes ne garantit un rendement :
Prévoir les travaux : Comparez état et prix. Un bien moins cher à rénover n’est pas forcément moins bon, ni un logement terminé forcément mieux placé en prix.
Tester le loyer : Recherchez des locations comparables et prévoyez les mois sans occupant.
Choisir pour l’occupant : L’adresse doit convenir au résident ou au visiteur probable, pas simplement porter un nom populaire.
Répartir l’exposition : Plusieurs biens peuvent rester soumis aux mêmes risques de change, de tourisme et de financement.
Prévoir une détention plus longue : Elle répartit les frais de transaction dans le temps, sans supprimer dépenses courantes ni risque de marché.
Examiner les secteurs en développement : Infrastructures et demande futures restent des hypothèses jusqu’à leur réalisation. Prévoyez retards et revente moins rapide.
Parlons d’un achat immobilier en Turquie
TERRA Real Estate ® est une agence immobilière agréée depuis 2004, titulaire de l’Autorisation Officielle pour les Transactions Immobilières, délivrée et contrôlée par le Ministère turc du Commerce. Pour comparer des biens immobiliers en Turquie, dites-nous votre budget et l’usage envisagé. Nous pouvons identifier des logements pertinents et réunir les renseignements utiles à une évaluation réaliste avec vos conseils juridiques et financiers.
Appelez-nous au +90 242 512 25 00, contactez-nous sur WhatsApp au +90 532 341 67 54 (@terrarealestate) ou envoyez-nous un message. Si vous êtes déjà sur place, nous pouvons organiser des visites gratuites et sans engagement et venir vous chercher sur rendez-vous.