


Vad betyder avkastning på en bostadsinvestering?
Return on investment, förkortat ROI, visar vinst eller förlust som andel av det investerade beloppet. Måttet kan hjälpa dig att ställa ett köp mot utfallet, men förutsäger ingen vinst. För bostäder behöver du först bestämma vad du mäter: vinst vid försäljning, årlig hyresavkastning eller avkastning på dina egna pengar efter finansiering. Det är olika beräkningar.
Vad kan ROI berätta?
En användbar procentsats behöver en bestämd period, en tydlig kostnadsbas och en förklaring av vad som räknas med:
Inför köpet: En kalkyl hjälper dig att pröva priset mot väntade intäkter och utgifter. Siffrorna är fortfarande antaganden tills de blir verklighet.
Uppföljning: Det faktiska utfallet visar vad investeringen har tjänat eller förlorat i förhållande till kostnaden.
Planering: En kassaflödesbudget visar när pengar behövs. Det framgår inte av en ensam avkastningsprocent.
Ett mål: Det finns inget allmänt riktmärke som säger att avkastningen ska vara tvåsiffrig. Ett rimligt mål beror på risk, lån, valuta och ägartid.
Jämförelse: Använd samma period, valuta och hantering av lån, skatt och transaktionskostnader.
Risk: Räkna även med lägre hyra och högre kostnader. ROI mäter inte i sig sannolikheten för en förlust.
Formeln och några räkneexempel
Börja med en förenklad försäljning utan lån. Den totala investeringskostnaden omfattar köpet och de kostnader som hör till investeringen. Nettovinsten är det som återstår när de har dragits av:
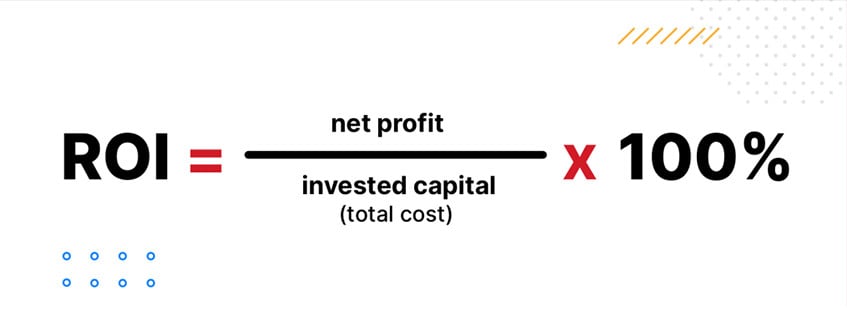
ROI (%) = (Nettovinst / Total investeringskostnad) × 100
Om samtliga kostnader är 150 000 USD och nettoförsäljningsbeloppet är 180 000 USD, blir vinsten 30 000 USD och ROI 20 %. Det gäller hela ägartiden och är inte automatiskt en årsavkastning. Ytterligare kostnader sänker resultatet.
En bostad som hyrs ut
Årlig nettohyresavkastning beräknas genom att dela hyran efter angivna driftskostnader med den definierade anskaffningskostnaden. Ett årligt driftnetto på 10 000 USD och en total anskaffningskostnad på 150 000 USD ger cirka 6,67 %, före finansiering och personlig inkomstskatt. Värdeförändring ingår inte. Var tydlig med vakanser, reparationer, förvaltning och försäkring; vår guide om bostadsskatter i Turkiet beskriver en annan del av kostnadsbilden.
Avkastning på egna pengar (%) = (Årligt kassaflöde före inkomstskatt, efter lånebetalningar / Investerade egna pengar) × 100
Ett köp med lån
Anta att ett köp för 500 000 USD finansieras med 180 000 USD i egna pengar och ett lån på 320 000 USD. Om värdet stiger till 600 000 USD och skulden är oförändrad, är eget kapital 280 000 USD, inte 420 000 USD. Eget kapital delat med bostadsvärdet är andelen eget kapital i bostadens värde, inte ROI. Den orealiserade värdeökningen på 100 000 USD motsvarar cirka 55,56 % av de egna pengarna före ränta, transaktionskostnader, skatt och hyresflöden. Det är varken årligt kassaflöde eller en realiserad försäljningsvinst.
Ett köp utan lån
Anta att köp och förbättringar kostar totalt 150 000 USD, årshyran är 18 000 USD och angiven årlig drift kostar 5 000 USD. Driftnettot blir 13 000 USD, vilket ger cirka 8,67 % årlig nettohyresavkastning före personlig inkomstskatt och utan lån. En mer fullständig budget behöver rimliga vakanser och utrymme för framtida utbyten.
Andra mått du kan stöta på
Försäljningsvinst: Dra av relevanta köp-, förbättrings-, innehavs- och försäljningskostnader från intäkterna. Ange perioden och undvik att räkna samma utgift två gånger.
Avkastning på egna pengar, cash-on-cash: Dela årets kassaflöde efter drift och lånebetalningar, men före inkomstskatt, med de egna investerade pengarna. 12 000 USD på 180 000 USD ger cirka 6,67 %. Måttet gäller löpande kontant inkomst, utan orealiserad värdeökning.
Driftnetto, NOI: Fastighetens intäkter efter vakanser och drift, men före lånebetalningar och ägarens inkomstskatt. Större investeringar och avskrivningar behandlas separat.
Direktavkastning, cap rate: Årligt driftnetto delat med köpeskillingen eller aktuellt fastighetsvärde. Ange vilket värde du använder. Finansiering ingår inte och måttet visar inte hela totalavkastningen.
Värdeökning: En uppgång är en pappersvinst tills den realiseras. Värden kan också falla; en värdering betalar inte räkningarna.
Internränta, IRR: Tar hänsyn till när betalningarna sker genom den ränta som ger kassaflödena ett sammanlagt nuvärde på noll. Resultatet bygger på antagandena om in- och utbetalningar samt försäljning.
Vad påverkar resultatet?
Resultatet varierar med bostaden, användningen och ägartiden:
Läget
Vägen till arbete, kollektivtrafik och service påverkar vilka som vill bo där. Ett attraktivt läge kan också kosta mer; efterfrågan i sig bevisar ingen högre procentuell avkastning.
Skick och underhåll
Ett välskött hem kan behöva mindre arbete direkt, men priset kan redan spegla fördelen. Ta med löpande underhåll och större utbyten, inte bara den första renoveringen.
Hyra och utgifter
Använd en möjlig hyra, rimlig beläggning och hela kostnaden för laglig uthyrning. En högre annonserad hyra betyder inte automatiskt mer pengar kvar.
Marknadsläget
Köppriser, låneräntor, hyror och efterfrågan vid försäljning kan ändras. Använd konsekventa valutaantaganden och ta hänsyn till inflation när du bedömer köpkraften.
Vanliga fel i kalkylen
Missvisande resultat beror oftast på olika eller ofullständiga indata, inte på svår matematik:
Att bara räkna på bästa fallet: Högsäsongshyra och snabb försäljning bör inte vara det enda scenariot.
Att missa utgifter: Ta med transaktionskostnader, vakanser, försäkring, förvaltning, reparationer och relevanta skatter. Visa vad som har utelämnats.
Att jämföra fel saker: Utgångspriser och utlovade hyror är inte genomförda affärer eller mottagna betalningar. Använd aktuellt, jämförbart underlag.
Att avstå från rätt hjälp: Ta marknadsinformation från mäklaren och anlita juridiska rådgivare, skatterådgivare och tekniska sakkunniga för deras respektive frågor.
Så kan investeringsplanen bli bättre
Förbättring börjar med inköpspriset och en plan som går att genomföra. Inget av följande garanterar avkastning:
Köp med en reparationsbudget: Väg skick mot pris. Ett billigare renoveringsobjekt är inte automatiskt sämre och ett färdigt hem inte automatiskt mer prisvärt.
Pröva hyresnivån: Sök jämförbara uthyrningar och räkna med månader då bostaden kan stå tom.
Välj för den som ska bo där: Läget ska passa den sannolika hyresgästen eller besökaren, inte bara ha ett populärt områdesnamn.
Sprid risk med eftertanke: Olika bostäder kan fortfarande dela valuta-, turism- och finansieringsrisker.
Planera för längre ägande: Då fördelas transaktionskostnader över längre tid, men löpande utgifter och marknadsrisk finns kvar.
Granska områden under utveckling: Framtida infrastruktur och efterfrågan är antaganden tills de finns. Budgetera för förseningar och långsammare försäljning.
Prata med oss om ett bostadsköp i Turkiet
TERRA Real Estate ® är ett registrerat fastighetsmäklarföretag som har varit verksamt sedan 2004. Som auktoriserat fastighetsmäklarföretag innehar vi ett officiellt tillstånd för fastighetshandel, utfärdat och godkänt av det turkiska handelsministeriet. När du jämför bostäder i Turkiet, berätta om din budget och tänkta användning. Vi kan hjälpa dig att hitta relevanta hem och samla underlag för en realistisk bedömning tillsammans med dina juridiska och ekonomiska rådgivare.
Ring oss på +90 242 512 25 00 eller vårt kontor i Sverige på +46 31-757 05 07. Du når oss även via WhatsApp på +90 532 341 67 54 (@terrarealestate) eller genom att skicka ett meddelande. Är du redan i området kan vi ordna kostnadsfria visningar utan förpliktelser och hämta dig efter överenskommelse.