


Was bedeutet Return on Investment bei Immobilien?
Return on Investment, kurz ROI, drückt Gewinn oder Verlust als Anteil des investierten Geldes aus. Die Kennzahl hilft, einen Kauf mit seinem Ergebnis zu vergleichen, sagt aber keinen Gewinn voraus. Bei Immobilien müssen Sie zuerst festlegen, was Sie messen: Verkaufsgewinn, jährliche Mietrendite oder den Ertrag Ihres eigenen Geldes nach Finanzierung. Das sind verschiedene Rechnungen.
Was ROI aussagen kann
Ein sinnvoller Prozentsatz nennt Zeitraum, Kostenbasis und die einbezogenen Positionen:
Kaufentscheidung: Schätzungen prüfen einen Preis anhand erwarteter Einnahmen und Kosten. Bis diese eintreten, bleiben es Annahmen.
Leistung messen: Tatsächliche Ergebnisse zeigen den Ertrag oder Verlust im Verhältnis zum Aufwand.
Planung: Ein Liquiditätsplan zeigt, wann Geld gebraucht wird. Ein einzelner Renditewert kann das nicht.
Zielwert: Eine zweistellige Rendite ist kein allgemeiner Maßstab. Das Ziel hängt von Risiko, Finanzierung, Währung und Haltedauer ab.
Vergleich: Verwenden Sie denselben Zeitraum, dieselbe Währung und dieselbe Behandlung von Kredit, Steuern und Transaktionskosten.
Risiko: Rechnen Sie auch mit geringerer Miete und höheren Kosten. ROI allein misst keine Verlustwahrscheinlichkeit.
Formel und Rechenbeispiele
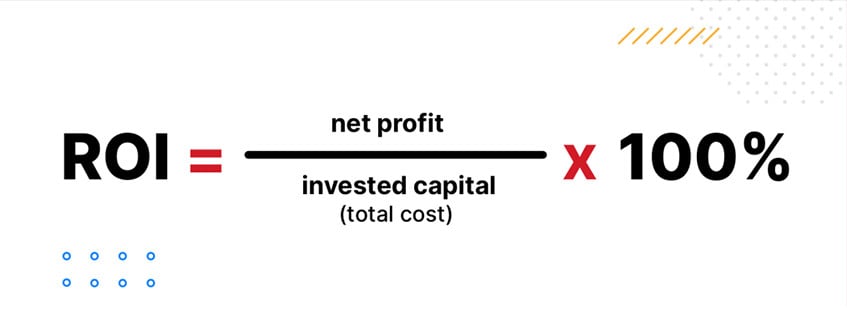
Beginnen wir mit einem Verkauf ohne Kredit. Die gesamten Investitionskosten umfassen Kauf und zugeordnete Ausgaben; Nettogewinn ist der verbleibende Betrag nach diesen Kosten:
ROI (%) = (Nettogewinn / Gesamte Investitionskosten) × 100
Bei Gesamtkosten von 150.000 USD und einem Nettoverkaufserlös von 180.000 USD beträgt der Gewinn 30.000 USD, also 20 % ROI. Das gilt für die gesamte Haltedauer, nicht automatisch pro Jahr. Weitere Kosten würden das Ergebnis senken.
Eine vermietete Immobilie
Für die jährliche Nettomietrendite teilen Sie den Mietertrag nach den angegebenen Betriebskosten durch die definierte Anschaffungssumme. 10.000 USD jährlicher Betriebsertrag auf 150.000 USD Gesamterwerbskosten ergeben rund 6,67 %, vor Finanzierung und persönlicher Einkommensteuer. Wertveränderungen sind nicht enthalten. Benennen Sie Leerstand, Reparaturen, Verwaltung und Versicherung; unser Ratgeber zu Immobiliensteuern in der Türkei behandelt einen weiteren Kostenbereich.
Cash-on-Cash-Rendite (%) = (Jährlicher Cashflow vor Einkommensteuer nach Schuldendienst / Eingesetztes Eigenkapital) × 100
Ein finanzierter Kauf
Ein Kauf für 500.000 USD werde mit 180.000 USD Eigenmitteln und 320.000 USD Kredit finanziert. Steigt der Wert bei unverändertem Kredit auf 600.000 USD, beträgt das Eigenkapital 280.000 USD, nicht 420.000 USD. Eigenkapital geteilt durch Immobilienwert ist eine Eigenkapitalquote, kein ROI. Der unrealisierte Wertzuwachs von 100.000 USD entspricht rund 55,56 % des anfänglichen Eigenmitteleinsatzes, vor Zinsen, Transaktionskosten, Steuern und Miet-Cashflow. Das ist weder jährlicher Geldzufluss noch realisierter Verkaufsgewinn.
Ein Kauf ohne Kredit
Angenommen, Erwerb und Verbesserungen kosten 150.000 USD, die Jahresmiete beträgt 18.000 USD und die angegebenen jährlichen Betriebskosten 5.000 USD. Der Betriebsertrag beträgt 13.000 USD, die jährliche Nettomietrendite rund 8,67 %, vor persönlicher Einkommensteuer und ohne Kredit. Eine vollständige Planung berücksichtigt Leerstand und spätere Ersatzinvestitionen.
Weitere wichtige Kennzahlen
Verkaufsgewinn: Ziehen Sie die einschlägigen Erwerbs-, Verbesserungs-, Halte- und Verkaufskosten von Einnahmen und Erlösen ab. Legen Sie den Zeitraum fest und zählen Sie Kosten nicht doppelt.
Cash-on-Cash-Rendite: Jährlicher Cashflow nach Betriebskosten und Schuldendienst, vor Einkommensteuer, geteilt durch investierte Eigenmittel. 12.000 USD auf 180.000 USD ergeben rund 6,67 %. Unrealisierte Wertsteigerung bleibt außen vor.
Net Operating Income, NOI: Immobilienertrag nach Leerstand und Betriebskosten, aber vor Schuldendienst und persönlicher Einkommensteuer. Investitionsausgaben und Abschreibungen werden getrennt behandelt.
Kapitalisierungsrate: Jährliches NOI geteilt durch Kaufpreis oder aktuellen Immobilienwert. Nennen Sie den verwendeten Wert. Finanzierung ist ausgeschlossen; die Kennzahl zeigt nicht den vollständigen Gesamtertrag.
Wertsteigerung: Ein höherer Wert ist bis zur Realisierung ein Buchgewinn. Werte können auch fallen; ein Gutachten bezahlt keine Rechnungen.
Interner Zinsfuß, IRR: Er berücksichtigt den Zeitpunkt von Zahlungen und entspricht dem Abzinsungssatz, bei dem ihr Kapitalwert null ist. Das Ergebnis hängt von Zahlungs- und Verkaufsannahmen ab.
Was das Ergebnis verändert
Die Rechnung verändert sich mit Immobilie, Nutzung und Haltedauer:
Lage
Wege zu Arbeit, Verkehr und Versorgung beeinflussen die Nutzergruppe. Eine begehrte Adresse kann auch mehr kosten; Nachfrage allein belegt keinen höheren prozentualen Ertrag.
Zustand und Instandhaltung
Ein gepflegtes Objekt braucht möglicherweise weniger sofortige Arbeiten. Der Preis kann diesen Vorteil aber bereits enthalten. Planen Sie laufende Pflege und größere Erneuerungen ein.
Miete und Ausgaben
Rechnen Sie mit erzielbarer Miete, realistischer Belegung und sämtlichen Kosten rechtmäßiger Vermietung. Eine höhere Angebotsmiete bedeutet nicht automatisch mehr Überschuss.
Marktbedingungen
Kaufpreise, Kreditzinsen, Mieten und Verkaufsnachfrage können sich ändern. Verwenden Sie einheitliche Währungsannahmen und berücksichtigen Sie Inflation bei der Kaufkraft.
Häufige Rechenfehler
Irreführende Ergebnisse entstehen meist durch uneinheitliche Eingaben, nicht durch schwierige Mathematik:
Nur den besten Fall annehmen: Hochsaisonmiete und schneller Verkauf sollten nicht das einzige Szenario sein.
Kosten auslassen: Berücksichtigen Sie Transaktion, Leerstand, Versicherung, Verwaltung, Reparaturen und relevante Steuern. Kennzeichnen Sie Ausschlüsse.
Falsche Vergleiche: Angebotspreise und versprochene Mieten sind keine abgeschlossenen Verkäufe oder eingegangenen Einnahmen. Nutzen Sie aktuelle, vergleichbare Belege.
Auf passende Beratung verzichten: Ein Makler liefert Marktkenntnis; Rechts-, Steuer- und Fachberater bearbeiten ihre jeweiligen Spezialfragen.
Den Investitionsplan verbessern
Verbesserung beginnt mit Kaufpreis und umsetzbarem Betriebsplan. Keine der folgenden Möglichkeiten garantiert einen Ertrag:
Reparaturen einplanen: Vergleichen Sie Zustand und Preis. Ein günstigeres Sanierungsobjekt ist nicht automatisch schlechter, ein fertiges Objekt nicht automatisch preiswerter.
Miete prüfen: Suchen Sie vergleichbare Vermietungen und rechnen Sie mit Monaten ohne Mieter.
Für den Bewohner auswählen: Die Lage sollte zum wahrscheinlichen Bewohner oder Gast passen, nicht nur einen beliebten Namen tragen.
Risiken bewusst verteilen: Unterschiedliche Objekte können dieselben Währungs-, Tourismus- und Finanzierungsrisiken teilen.
Längere Haltedauer planen: Sie verteilt Transaktionskosten, beseitigt jedoch weder laufende Ausgaben noch Marktrisiko.
Entwicklungsgebiete untersuchen: Künftige Infrastruktur und Nachfrage bleiben bis zur Umsetzung Annahmen. Planen Sie Verzögerungen und langsameren Wiederverkauf ein.
Sprechen wir über einen Immobilienkauf in der Türkei
TERRA Real Estate ® ist ein lizenziertes Immobilienunternehmen, das seit 2004 tätig ist und die offizielle Autorisierung für den Immobilienhandel besitzt, ausgestellt und überwacht vom türkischen Handelsministerium. Wenn Sie Immobilien in der Türkei vergleichen, nennen Sie uns Budget und geplante Nutzung. Wir helfen bei der Suche und beim Sammeln von Objektinformationen, die Sie mit Ihren Rechts- und Finanzberatern realistisch beurteilen können.
Rufen Sie uns unter +90 242 512 25 00 an, nutzen Sie WhatsApp unter +90 532 341 67 54 (@terrarealestate) oder schreiben Sie uns eine Nachricht. Sind Sie bereits vor Ort, vereinbaren wir kostenlose, unverbindliche Besichtigungen und holen Sie nach Absprache ab.