


Hva betyr avkastning på en eiendomsinvestering?
Return on investment, forkortet ROI, uttrykker gevinst eller tap som andel av pengene investert. Målet kan sammenligne et kjøp med resultatet, men forutsier ingen fortjeneste. For eiendom må du først velge hva som måles: salgsgevinst, årlig leieavkastning eller avkastning på egne penger etter lån. Dette er ulike beregninger.
Hva kan ROI fortelle?
En nyttig prosent må ha en definert periode, et tydelig kostnadsgrunnlag og en forklaring på hva som inngår:
Kjøpsbeslutning: Anslag tester prisen mot ventede inntekter og utgifter. De er forutsetninger frem til de faktisk inntreffer.
Resultatmåling: Faktiske tall viser hva investeringen tjente eller tapte i forhold til kostnaden.
Planlegging: Et likviditetsbudsjett viser når penger trengs. Én avkastningsprosent gjør ikke det.
Et mål: Tosifret avkastning er ingen universell standard. Målet avhenger av risiko, finansiering, valuta og eiertid.
Sammenligning: Bruk samme periode, valuta og behandling av gjeld, skatt og transaksjonskostnader.
Risiko: Beregn også lavere leie og høyere utgifter. ROI alene måler ikke sannsynligheten for tap.
Formelen og noen regneeksempler
Start med et salg uten lån. Samlet investeringskostnad omfatter kjøpet og kostnadene tilordnet investeringen; nettofortjenesten er det som blir igjen:
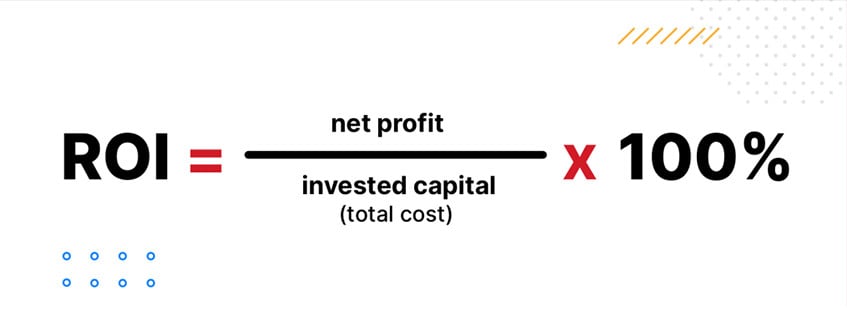
ROI (%) = (Nettofortjeneste / Samlet investeringskostnad) × 100
Er totalkostnaden 150 000 USD og netto salgsproveny 180 000 USD, er gevinsten 30 000 USD og ROI 20 %. Det gjelder hele eierperioden, ikke automatisk ett år. Flere kostnader reduserer resultatet.
En utleiebolig
Årlig netto leieavkastning beregnes ved å dele leie etter oppgitte driftsutgifter på definert anskaffelseskostnad. 10 000 USD i årlig driftsinntekt på 150 000 USD i samlet anskaffelse gir rundt 6,67 %, før finansiering og personlig inntektsskatt. Verdiendring er ikke med. Oppgi ledighet, reparasjoner, forvaltning og forsikring; vår guide til eiendomsskatt og avgifter i Tyrkia forklarer en annen del av kostnadene.
Kontantavkastning (%) = (Årlig kontantstrøm før inntektsskatt, etter gjeldsbetaling / Egne investerte penger) × 100
Et kjøp med lån
Anta et kjøp på 500 000 USD med 180 000 USD egenkapital og 320 000 USD lån. Stiger verdien til 600 000 USD mens gjelden er uendret, er egenkapitalen 280 000 USD, ikke 420 000 USD. Egenkapital delt på eiendomsverdi er en egenkapitalandel, ikke ROI. Den urealiserte økningen på 100 000 USD er rundt 55,56 % av det opprinnelige innskuddet, før renter, transaksjonskostnader, skatt og leiekontantstrøm. Det er verken årlig kontantinntekt eller realisert salgsgevinst.
Et kjøp uten lån
Anta samlet kjøp og forbedring på 150 000 USD, årsleie på 18 000 USD og oppgitte årlige driftsutgifter på 5 000 USD. Driftsinntekten blir 13 000 USD og årlig netto leieavkastning rundt 8,67 %, før personlig inntektsskatt og uten lån. Et fullstendig budsjett bør også romme realistisk ledighet og fremtidige utskiftninger.
Andre mål du kan møte
Salgsfortjeneste: Trekk relevante kjøps-, forbedrings-, eier- og salgskostnader fra inntektene. Definer perioden og unngå dobbeltføring.
Kontantavkastning, cash-on-cash: Del årlig kontantstrøm etter drift og gjeldsbetaling, men før inntektsskatt, på egne investerte penger. 12 000 USD på 180 000 USD gir rundt 6,67 %. Urealisert verdiøkning inngår ikke.
Netto driftsinntekt, NOI: Eiendomsinntekt etter ledighet og drift, før gjeldsbetaling og eierens inntektsskatt. Kapitalutgifter og avskrivninger behandles separat.
Kapitaliseringsrente: Årlig NOI delt på kjøpspris eller aktuell eiendomsverdi. Oppgi verdigrunnlaget. Finansiering er utelatt, og målet viser ikke samlet totalavkastning.
Verdiøkning: En økning er papirgevinst frem til realisering. Verdier kan også falle; en verdivurdering betaler ikke regningene.
Internrente, IRR: Tar hensyn til tidspunktet for betalinger ved å finne diskonteringsrenten som gjør samlet nåverdi null. Resultatet avhenger av forutsatte betalinger og salgsproveny.
Hva endrer resultatet?
Resultatet endrer seg med boligen, bruken og eierperioden:
Beliggenhet
Tilgang til arbeid, transport og tjenester påvirker hvem som vil bo der. En ettertraktet adresse kan også koste mer, så etterspørsel alene beviser ikke høyere prosentvis avkastning.
Tilstand og vedlikehold
En velholdt bolig kan trenge mindre arbeid straks, men prisen kan allerede gjenspeile fordelen. Inkluder løpende vedlikehold og større utskiftninger.
Leie og utgifter
Bruk oppnåelig leie, realistisk belegg og alle kostnader ved lovlig utleie. Høyere annonsert leie betyr ikke nødvendigvis mer igjen.
Markedet
Kjøpspriser, lånerenter, leienivå og etterspørsel ved salg kan endres. Bruk konsekvente valutaforutsetninger og vurder inflasjon når du ser på kjøpekraft.
Vanlige feil i regnestykket
Misvisende resultater skyldes ofte ufullstendige forutsetninger snarere enn vanskelig matematikk:
Bare å regne beste fall: Høysesongleie og raskt salg bør ikke være eneste scenario.
Å utelate utgifter: Ta med transaksjon, ledighet, forsikring, forvaltning, reparasjoner og aktuelle skatter. Vis hva som er utelatt.
Svake sammenligninger: Prisantydninger og lovet leie er ikke gjennomførte salg eller mottatt inntekt. Bruk oppdaterte, sammenlignbare bevis.
Å droppe riktig hjelp: Bruk megleren til markedskunnskap og juridiske, skattemessige og tekniske rådgivere innenfor deres fag.
Slik kan investeringsplanen forbedres
Forbedring begynner med kjøpspris og en gjennomførbar driftsplan. Ingen av tiltakene garanterer avkastning:
Kjøp med reparasjonsbudsjett: Se tilstand mot pris. En rimelig bolig med behov for arbeid er ikke automatisk dårligere, og en ferdig bolig ikke automatisk bedre verdi.
Test leien: Finn sammenlignbare utleieforhold og ta med måneder uten leietaker.
Velg for beboeren: Stedet må passe den sannsynlige beboeren eller gjesten, ikke bare ha et populært områdenavn.
Spre risiko gjennomtenkt: Ulike boliger kan fortsatt dele valuta-, turisme- og finansieringsrisiko.
Planlegg lengre eierskap: Det fordeler transaksjonskostnadene over tid, men løpende utgifter og markedsrisiko består.
Undersøk utviklingsområder: Fremtidig infrastruktur og etterspørsel er antakelser frem til levering. Sett av rom for forsinkelser og langsommere salg.
Snakk med oss om boligkjøp i Tyrkia
TERRA Real Estate ® er et registrert eiendomsmeglerfirma som har vært i drift siden 2004. Som et autorisert eiendomsmeglerfirma har vi autorisasjon for eiendomshandel med sertifikat utstedt av det tyrkiske handelsdepartementet. Når du sammenligner boliger i Tyrkia, fortell om budsjett og ønsket bruk. Vi kan finne relevante hjem og samle eiendomsopplysninger til en realistisk vurdering sammen med dine juridiske og økonomiske rådgivere.
Ring oss på +90 242 512 25 00 eller kontoret i Sverige på +46 31-757 05 07. Du kan også bruke WhatsApp på +90 532 341 67 54 (@terrarealestate) eller sende oss en melding. Er du allerede i området, ordner vi gratis og uforpliktende visninger og henter deg etter avtale.