


Hvad betyder afkast af en ejendomsinvestering?
Return on investment, forkortet ROI, udtrykker gevinst eller tab som en andel af de investerede penge. Målet kan sammenholde et køb med resultatet, men forudsiger ingen fortjeneste. Ved ejendom skal du først vælge, hvad du måler: salgsgevinst, årligt lejeafkast eller afkast på dine egne penge efter lån. Det er forskellige beregninger.
Hvad kan ROI fortælle?
En brugbar procent skal have en afgrænset periode, et klart omkostningsgrundlag og en forklaring på, hvad der er med:
Købsbeslutning: Overslag tester prisen mod forventede indtægter og udgifter. De er antagelser, indtil betalingerne sker.
Resultatmåling: Faktiske tal viser, hvad investeringen har tjent eller tabt i forhold til omkostningen.
Planlægning: Et likviditetsbudget viser, hvornår penge skal bruges. Det gør en enkelt afkastprocent ikke.
Et mål: Tocifret afkast er ingen universel målestok. Målet afhænger af risiko, finansiering, valuta og ejertid.
Sammenligning: Brug samme periode, valuta og behandling af gæld, skat og handelsomkostninger.
Risiko: Beregn også lavere leje og højere udgifter. ROI måler ikke i sig selv sandsynligheden for tab.
Formlen og nogle regneeksempler
Begynd med et salg uden lån. Samlet investeringsomkostning omfatter købet og de udgifter, der tilordnes investeringen; nettofortjenesten er det resterende beløb:
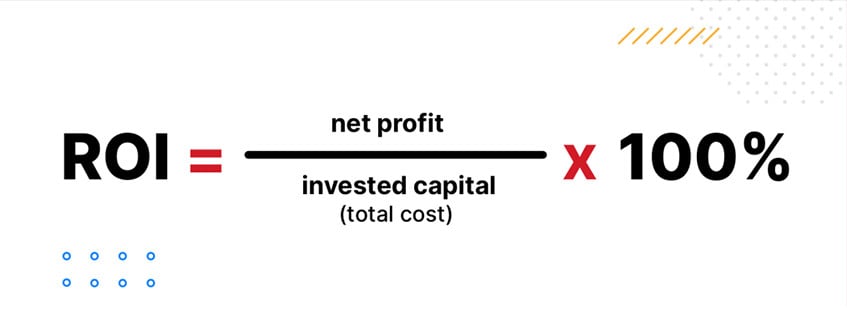
ROI (%) = (Nettofortjeneste / Samlet investeringsomkostning) × 100
Er alle omkostninger 150.000 USD og nettoprovenuet ved salg 180.000 USD, er fortjenesten 30.000 USD og ROI 20 %. Det gælder hele ejerperioden, ikke automatisk ét år. Yderligere udgifter sænker resultatet.
En udlejningsbolig
Årligt nettolejeafkast findes ved at dele lejen efter de angivne driftsudgifter med den definerede anskaffelsessum. 10.000 USD i årligt driftsoverskud på 150.000 USD i samlet anskaffelse giver cirka 6,67 %, før finansiering og personlig indkomstskat. Værdiændringer er ikke med. Angiv tomgang, reparationer, administration og forsikring; vores guide til ejendomsskatter i Tyrkiet beskriver en anden del af udgifterne.
Kontantafkast (%) = (Årligt cashflow før indkomstskat, efter gældsbetalinger / Egne investerede kontanter) × 100
Et køb med lån
Antag et køb på 500.000 USD med 180.000 USD i egne penge og et lån på 320.000 USD. Stiger værdien til 600.000 USD med uændret gæld, er egenkapitalen 280.000 USD, ikke 420.000 USD. Egenkapital delt med ejendomsværdi er en egenkapitalandel, ikke ROI. Den urealiserede stigning på 100.000 USD svarer til cirka 55,56 % af det oprindelige indskud, før renter, handelsomkostninger, skat og lejecashflow. Det er hverken årligt kontantafkast eller realiseret salgsgevinst.
Et kontant køb
Antag samlet køb og forbedring på 150.000 USD, årsleje på 18.000 USD og angivne årlige driftsudgifter på 5.000 USD. Driftsoverskuddet bliver 13.000 USD og det årlige nettolejeafkast cirka 8,67 %, før personlig indkomstskat og uden lån. Et fuldt budget bør rumme realistisk tomgang og senere udskiftninger.
Andre nøgletal, du kan møde
Salgsfortjeneste: Træk relevante købs-, forbedrings-, ejer- og salgsudgifter fra indtægter og provenu. Afgræns perioden og undgå dobbeltregning.
Kontantafkast, cash-on-cash: Del årets cashflow efter drift og gældsbetalinger, men før indkomstskat, med egne investerede penge. 12.000 USD på 180.000 USD giver cirka 6,67 %. Urealiseret værdistigning indgår ikke.
Nettodriftsindtægt, NOI: Ejendomsindtægt efter tomgang og drift, før gældsbetalinger og ejerens indkomstskat. Kapitaludgifter og afskrivninger behandles særskilt.
Kapitaliseringsrate: Årligt NOI delt med købspris eller aktuel ejendomsværdi. Angiv det valgte grundlag. Finansiering udelades, og målet viser ikke hele totalafkastet.
Værdistigning: En stigning er papirgevinst frem til realisering. Værdier kan også falde; en vurdering betaler ikke regningerne.
Intern rente, IRR: Tager højde for betalingernes tidspunkt gennem den diskonteringsrente, der gør deres samlede nutidsværdi nul. Resultatet afhænger af betalinger og forventet salgsprovenu.
Hvad ændrer resultatet?
Resultatet varierer med ejendommen, anvendelsen og ejerperioden:
Beliggenhed
Adgang til arbejde, transport og service påvirker brugergruppen. En eftertragtet adresse kan også koste mere, så efterspørgsel alene beviser ikke et højere procentvist afkast.
Stand og vedligeholdelse
En velholdt bolig kan kræve mindre arbejde straks, men prisen kan afspejle fordelen. Medregn løbende pasning og større udskiftninger.
Leje og udgifter
Brug opnåelig leje, realistisk belægning og alle udgifter ved lovlig udlejning. En højere annonceret leje betyder ikke automatisk mere tilbage.
Markedet
Købspriser, lånerenter, leje og salgsefterspørgsel kan ændre sig. Brug ensartede valutaforudsætninger og medregn inflation ved vurdering af købekraft.
Almindelige fejl i beregningen
Misvisende resultater skyldes ofte ufuldstændige forudsætninger snarere end svær matematik:
Kun at regne det bedste tilfælde: Højsæsonleje og hurtigt salg bør ikke være det eneste scenarie.
At udelade udgifter: Medtag handel, tomgang, forsikring, administration, reparationer og relevante skatter. Vis udeladelserne.
Svage sammenligninger: Udbudspriser og lovede lejer er ikke afsluttede handler eller indbetalt indtægt. Brug aktuelle, sammenlignelige oplysninger.
At undvære den rette hjælp: En mægler bidrager med markedskendskab; juridiske, skattemæssige og tekniske rådgivere med deres fagområder.
Sådan kan investeringsplanen forbedres
Forbedring begynder med købsprisen og en driftsplan, der kan gennemføres. Intet af følgende garanterer afkast:
Køb med et reparationsbudget: Hold stand op mod pris. En billigere bolig med arbejdsbehov er ikke automatisk dårligere, og en færdig bolig ikke automatisk bedre værdi.
Test lejen: Find sammenlignelige udlejninger og medregn måneder uden lejer.
Vælg til beboeren: Beliggenheden skal passe til den sandsynlige beboer eller gæst, ikke blot have et populært områdenavn.
Spred risiko med omtanke: Forskellige ejendomme kan stadig dele valuta-, turisme- og finansieringsrisici.
Planlæg længere ejertid: Det fordeler handelsomkostninger over tid, men løbende udgifter og markedsrisiko består.
Undersøg udviklingsområder: Fremtidig infrastruktur og efterspørgsel er antagelser indtil levering. Budgettér med forsinkelser og langsommere videresalg.
Tal med os om et boligkøb i Tyrkiet
TERRA Real Estate ® er et registreret ejendomsmæglerfirma, der har været i drift siden 2004. Som et autoriseret ejendomsmæglerfirma har vi den officielle ejendomshandelslicens, udstedt og godkendt af det tyrkiske handelsministerium. Når du sammenligner boliger i Tyrkiet, så fortæl om budget og ønsket brug. Vi kan finde relevante hjem og samle ejendomsoplysninger til en realistisk vurdering sammen med dine juridiske og økonomiske rådgivere.
Ring til os på +90 242 512 25 00 eller kontoret i Sverige på +46 31-757 05 07. Du kan også bruge WhatsApp på +90 532 341 67 54 (@terrarealestate) eller sende os en besked. Er du allerede i området, arrangerer vi gratis, uforpligtende fremvisninger og henter dig efter aftale.