


Mitä asuntosijoituksen tuotto tarkoittaa?
Return on investment eli ROI ilmaisee voiton tai tappion suhteessa sijoitettuun rahaan. Se auttaa vertaamaan ostosta sen lopputulokseen, mutta ei ennusta voittoa. Asunnossa on ensin päätettävä, mitä mitataan: myyntivoittoa, vuosittaista vuokratuottoa vai oman rahan tuottoa lainan jälkeen. Ne ovat eri laskelmia.
Mitä ROI voi kertoa?
Hyödyllinen prosentti edellyttää määriteltyä ajanjaksoa, selvää kustannuspohjaa ja tietoa mukaan otetuista eristä:
Ostopäätös: Arviot testaavat hintaa odotettuja tuloja ja menoja vasten. Ne ovat oletuksia, kunnes rahavirrat toteutuvat.
Tuloksen seuranta: Toteuma kertoo, mitä sijoitus ansaitsi tai menetti kustannukseensa nähden.
Suunnittelu: Kassavirtabudjetti näyttää, milloin rahaa tarvitaan. Yksi tuottoprosentti ei sitä kerro.
Tavoite: Kaksinumeroinen tuotto ei ole yleispätevä vertailuarvo. Sopiva tavoite riippuu riskistä, rahoituksesta, valuutasta ja omistusajasta.
Vertailu: Käytä samaa ajanjaksoa, valuuttaa sekä velan, verojen ja kaupankäyntikulujen käsittelyä.
Riski: Laske myös pienemmän vuokran ja suurempien menojen tilanne. ROI ei yksin mittaa tappion todennäköisyyttä.
Kaava ja laskuesimerkit
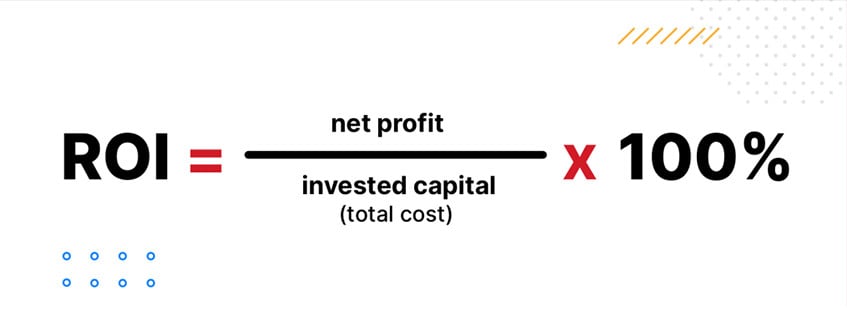
Aloitetaan yksinkertaisesta myynnistä ilman lainaa. Kokonaiskustannus sisältää ostoksen ja sijoitukseen kohdistetut menot; nettovoitto on niiden jälkeen jäävä osuus:
ROI (%) = (Nettovoitto / Sijoituksen kokonaiskustannus) × 100
Jos kokonaiskulut ovat 150 000 USD ja myynnin nettotuotto 180 000 USD, voitto on 30 000 USD ja ROI 20 %. Tämä koskee koko omistusaikaa, ei automaattisesti yhtä vuotta. Lisäkulut pienentävät lukua.
Vuokrattava asunto
Vuotuinen nettovuokratuotto saadaan jakamalla vuokra ilmoitettujen käyttökulujen jälkeen määritellyllä hankintakustannuksella. 10 000 USD:n vuotuinen käyttökate 150 000 USD:n kokonaishankinnalle antaa noin 6,67 % ennen rahoitusta ja henkilökohtaista tuloveroa. Arvonmuutos ei sisälly tähän. Kerro tyhjistä jaksoista, korjauksista, hallinnoinnista ja vakuutuksista; Turkin asuntoverotuksen oppaamme käsittelee toista kulujen osaa.
Oman rahan kassavirtatuotto (%) = (Vuotuinen kassavirta ennen tuloveroa, lainanhoidon jälkeen / Sijoitettu oma raha) × 100
Lainalla rahoitettu osto
Oletetaan 500 000 USD:n osto, johon käytetään 180 000 USD omaa rahaa ja 320 000 USD lainaa. Jos arvo nousee 600 000 USD:iin velan pysyessä samana, oma pääoma on 280 000 USD, ei 420 000 USD. Oman pääoman jakaminen asunnon arvolla antaa pääomaosuuden, ei ROI:ta. Toteutumaton 100 000 USD:n arvonnousu on noin 55,56 % alkuperäisestä omasta rahasta ennen korkoja, kaupankäyntikuluja, veroja ja vuokrakassavirtaa. Se ei ole vuotuinen rahatuotto tai toteutunut myyntivoitto.
Osto ilman lainaa
Oletetaan oston ja parannusten kokonaiskustannukseksi 150 000 USD, vuosivuokraksi 18 000 USD ja ilmoitetuiksi vuotuisiksi käyttökuluiksi 5 000 USD. Käyttökate on 13 000 USD ja vuotuinen nettovuokratuotto noin 8,67 % ennen henkilökohtaista tuloveroa, ilman lainaa. Täydempi budjetti sisältää realistiset tyhjät jaksot ja tulevat uusimiset.
Muita vastaan tulevia tunnuslukuja
Myyntivoitto: Vähennä tuloista soveltuvat osto-, parannus-, omistus- ja myyntikulut. Rajaa ajanjakso ja vältä saman kulun laskemista kahdesti.
Oman rahan kassavirtatuotto, cash-on-cash: Jaa vuotuinen kassavirta käyttömenojen ja lainanhoidon jälkeen, ennen tuloveroa, omalla sijoitetulla rahalla. 12 000 USD jaettuna 180 000 USD:lla on noin 6,67 %. Toteutumaton arvonnousu jää ulkopuolelle.
Nettokäyttökate, NOI: Kohteen tulot tyhjien jaksojen ja käyttömenojen jälkeen mutta ennen lainanhoitoa ja omistajan tuloveroa. Pääomamenot ja poistot käsitellään erikseen.
Kapitalisointiaste: Vuotuinen NOI jaettuna ostohinnalla tai nykyisellä kiinteistöarvolla. Ilmoita käyttämäsi arvo. Rahoitus jää pois, eikä luku kuvaa koko kokonaistuottoa.
Arvonnousu: Se on paperivoittoa realisointiin asti. Arvo voi myös laskea; arvio ei itsessään maksa laskuja.
Sisäinen korkokanta, IRR: Huomioi maksujen ajankohdat etsimällä diskonttokoron, jolla kassavirtojen nettonykyarvo on nolla. Tulos riippuu maksu- ja myyntioletuksista.
Mikä muuttaa tulosta?
Laskelma muuttuu asunnon, käytön ja omistusajan mukaan:
Sijainti
Työn, liikenteen ja palvelujen saavutettavuus vaikuttaa käyttäjiin. Haluttu osoite voi myös maksaa enemmän, joten kysyntä ei yksin todista suurempaa prosenttituottoa.
Kunto ja ylläpito
Hyvin hoidettu koti voi tarvita vähemmän välitöntä työtä, mutta hinta voi jo sisältää edun. Laske jatkuva hoito ja suuremmat uusimiset.
Vuokra ja menot
Käytä saavutettavaa vuokraa, realistista käyttöastetta ja kaikkia laillisen vuokrauksen kuluja. Suurempi ilmoitettu vuokra ei välttämättä jätä enemmän käteen.
Markkinatilanne
Ostohinnat, lainakorot, vuokrat ja myyntikysyntä voivat muuttua. Käytä johdonmukaisia valuuttaoletuksia ja huomioi inflaatio ostovoimaa arvioidessa.
Tavalliset laskuvirheet
Harhaanjohtava tulos syntyy usein puutteellisista lähtötiedoista eikä vaikeasta matematiikasta:
Vain parhaan tilanteen laskeminen: Sesonkivuokra ja nopea myynti eivät saa olla ainoa skenaario.
Kulujen pois jättäminen: Laske kaupankäynti, tyhjät jaksot, vakuutus, hallinnointi, korjaukset ja olennaiset verot. Kerro pois jätetyt erät.
Heikot vertailut: Pyyntihinta ja luvattu vuokra eivät ole toteutunut kauppa tai saatu tulo. Käytä ajantasaista, vertailukelpoista näyttöä.
Oikean avun sivuuttaminen: Välittäjä tarjoaa markkinatietoa, ja oikeus-, vero- sekä tekniset asiantuntijat hoitavat omat erityiskysymyksensä.
Sijoitussuunnitelman parantaminen
Parantaminen alkaa ostohinnasta ja toteuttamiskelpoisesta käyttösuunnitelmasta. Mikään seuraavista ei takaa tuottoa:
Osta korjausbudjetin kanssa: Vertaa kuntoa hintaan. Halvempi korjauskohde ei ole automaattisesti huonompi eikä valmis koti parempi vastine rahalle.
Testaa vuokra: Etsi vastaavia vuokrauksia ja varaudu kuukausiin ilman vuokralaista.
Valitse asukasta varten: Sijainnin tulee sopia todennäköiselle asukkaalle tai vieraalle, ei vain kantaa suositun alueen nimeä.
Hajauta harkiten: Eri asunnot voivat yhä jakaa samat valuutta-, matkailu- ja rahoitusriskit.
Suunnittele pidempi omistus: Kaupankäyntikulut jakautuvat ajalle, mutta jatkuvat menot ja markkinariski säilyvät.
Tutki kehittyvät alueet: Tuleva infrastruktuuri ja kysyntä ovat oletuksia valmistumiseen asti. Varaudu viiveisiin ja hitaampaan jälleenmyyntiin.
Keskustellaan asunnon ostamisesta Turkista
TERRA Real Estate ® on rekisteröity kiinteistönvälitysyritys, joka on toiminut vuodesta 2004. Auktorisoituna kiinteistönvälitysyrityksenä meillä on Turkin kauppaministeriön myöntämä ja hyväksymä virallinen kiinteistökaupan sertifikaatti. Kun vertailet Turkin asuntoja, kerro budjettisi ja käyttötarkoitus. Autamme löytämään sopivia koteja ja kokoamaan tiedot realistiseen arvioon oikeudellisten ja taloudellisten neuvojiesi kanssa.
Soita meille numeroon +90 242 512 25 00 tai Ruotsin toimistoon numeroon +46 31-757 05 07. Voit käyttää myös WhatsAppia numerossa +90 532 341 67 54 (@terrarealestate) tai lähettää viestin. Jos olet jo alueella, voimme sopia maksuttomia ja sitoumuksettomia esittelyjä sekä noudon sovitusta paikasta.